
營運與維護 · 實作指南
按完成請求計算 AI 成本,也要算失敗重試
以完成的業務請求作分母,才能比較不同實施選項。
選擇業務真正購買的單位
假設文件團隊只比較兩個模型的代幣價格。較便宜的模型若需要更多重試與覆核,帳單本身就不是公平比較。先定義何謂完成:輸出可接受,而且例外已處理完畢。以此作單位成本的分母,並把預估處理量與試點實測分開。否則成本模型只是把樂觀假設藏在看似精確的除法裡。
把整條路徑歸到同一請求
把推論用量、檢索、儲存操作及工作程序時間連到同一識別碼,包含失敗嘗試與被丟棄的輸出。服務層指標提供消耗訊號,但仍需應用紀錄把它們接回業務工作。彙總時要讓重試增加成本,卻不能冒充另一項完成請求。跨步驟的識別碼一致,比單純新增一張模型帳單圖表更重要。
流程一覽
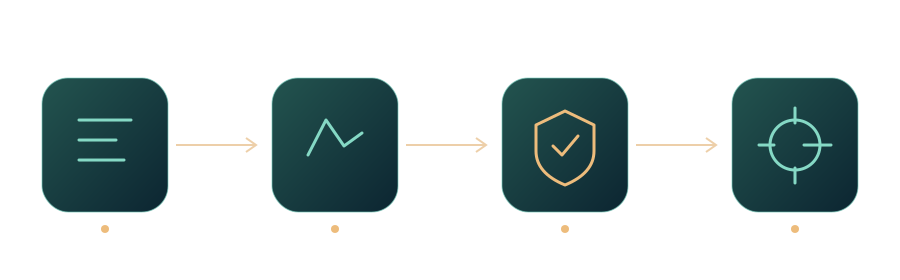
輸入整理審核執行
分列人工與固定成本
用真實樣本記錄覆核分鐘,再明示人工單價假設。固定托管、維護與前期評估成本應另列,按清楚的處理量情境分攤。處理量增加會降低每件分攤的固定成本,但不代表流程本身變好。報告應同時提供邊際處理成本及完整營運估算,避免用其中較好看的一個取代另一個。
先訂停止條件再比較
把同類案件交給現有流程與候選方案處理,包含困難文件,並限制重試次數。如果準確率提高只因投入大量昂貴覆核,要明確記錄取捨,不可藏在綜合平均值。單位成本模型應幫助企業拒絕不合適的自動化,而不是為已經情緒上決定購買的工具,補上一份事後合理化計算。
可以立即進行的練習
追查十項完成請求的所有嘗試,包括棄用草稿,分列模型消耗、覆核分鐘與固定成本,請同事重算。再查看一項未完成工作,確認失敗嘗試仍有入帳。只看成功案例會隱藏營運負擔;分母不能解釋時,先暫緩模型價格比較。也應標明估算和實測哪些不同,讓下一輪試點能用真實工時替換假設,而不是在新的計算表裡繼續沿用沒有查核的樂觀數字。
來源與延伸閱讀
- Monitor bedrock-runtime inference using CloudWatch metricsMonitor bedrock-runtime inference using CloudWatch metricsAmazon Web Services · 官方文件 ·
- Generative AI lifecycle — Generative AI LensGenerative AI lifecycle — Generative AI LensAmazon Web Services · 官方文件 ·
編輯原則
本系列以 AI 輔助原創撰寫,並對照連結的公開來源。實作建議與假設情境屬編輯分析,並非客戶實績。來源發布日期及產品細節可能與本系列整理日期不同。